
Redakcja skalowalnybiznes.pl
Na skalowalnybiznes.pl przekształcamy firmy w skalowalne operacje. Skupiamy się na systemach i strategii, które uwalniają wzrost bez chaosu operacyjnego.
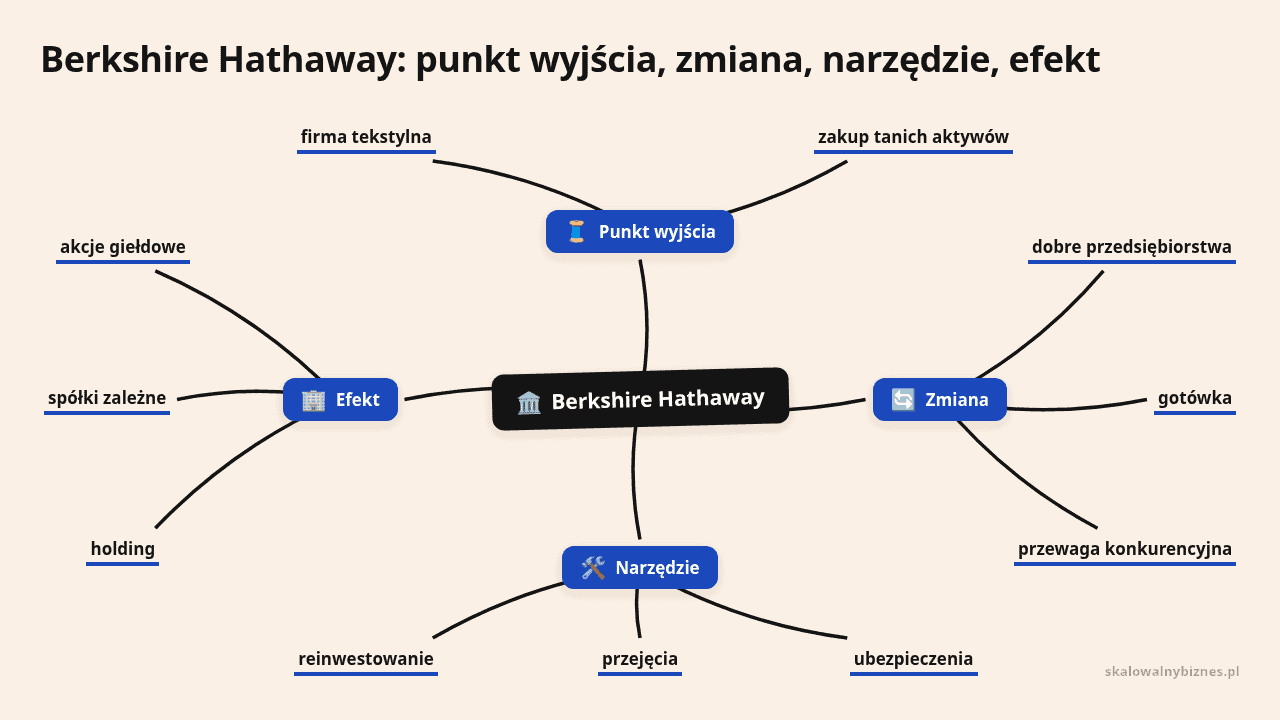
Warren Buffett to inwestor, który w 1965 roku przejął kontrolę nad kurczącą się firmą tekstylną Berkshire Hathaway i zrobił z niej holding finansowany floatem, czyli pieniędzmi ze składek ubezpieczeniowych. Sam ocenił ten zakup krytycznie, bo niska cena nie naprawiła słabego modelu biznesowego. Przewaga Berkshire nad indeksem S&P 500 (19,9 wobec 10,4 proc. rocznie) narosła dopiero przez dekady.
Berkshire Hathaway powstała z połączenia dwóch amerykańskich zakładów włókienniczych: Hathaway Manufacturing Company z 1888 roku i Berkshire Cotton Manufacturing Company z 1889 roku (Encyclopaedia Britannica, 2016). W latach 60. firma przegrywała z tańszymi producentami i powoli się kurczyła.
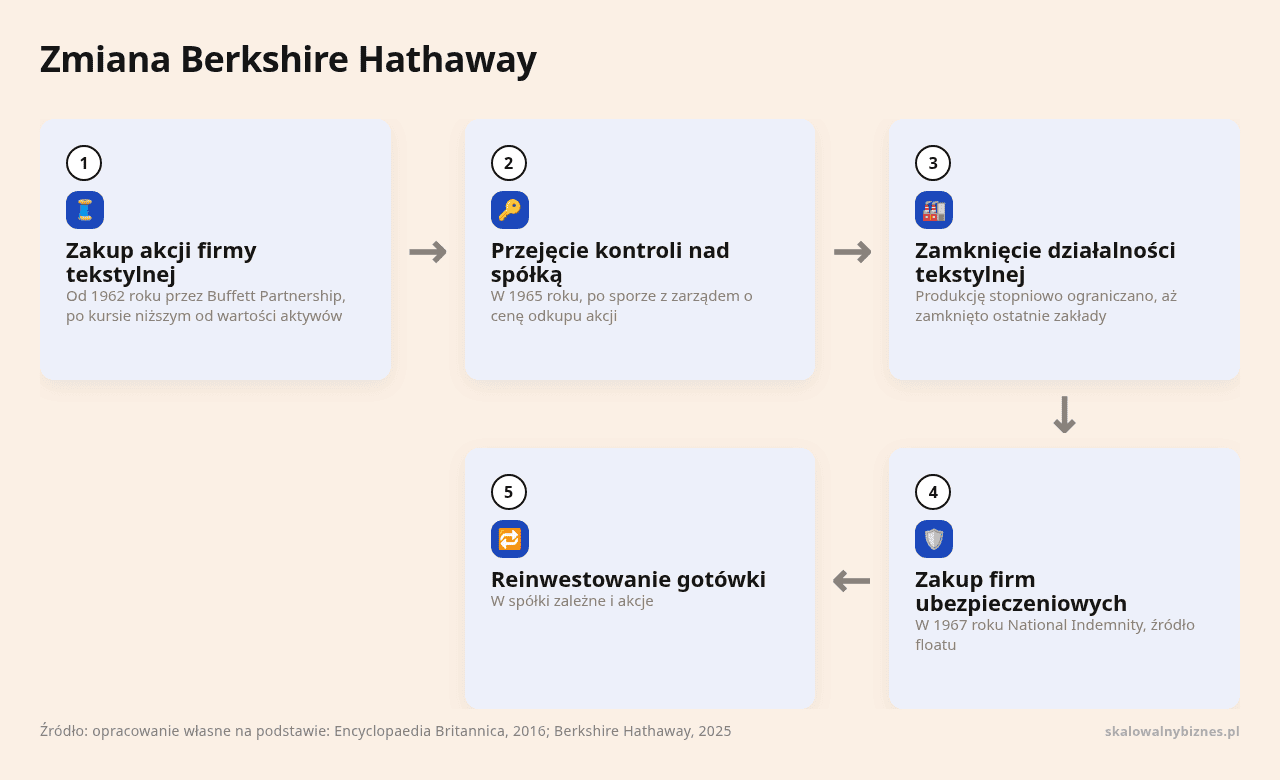
Buffett zaczął kupować jej akcje w 1962 roku przez swoją spółkę Buffett Partnership (Encyclopaedia Britannica, 2016). Kurs był wtedy niższy od wartości aktywów i kapitału obrotowego, czyli środków, które zostają po odjęciu bieżących zobowiązań od aktywów obrotowych. Taki zakup wynikał wprost z nauk Benjamina Grahama, wykładowcy Buffetta na Columbia University. Graham zalecał kupowanie z marginesem bezpieczeństwa, czyli przy wyraźnej różnicy między ceną rynkową a szacowaną wartością firmy.
Plan zakładał, że spółka odkupi akcje po zamknięciu kolejnych zakładów. Spór z zarządem o cenę odkupu skłonił Buffetta do przejęcia kontroli w 1965 roku (Encyclopaedia Britannica, 2016). Później sam oceniał tę decyzję krytycznie, bo jego kapitał utknął w słabym biznesie. Berkshire wyglądała tanio na tle majątku, jednak jej podstawowa działalność nie dawała trwałej przewagi konkurencyjnej. Produkcję stopniowo ograniczano, aż zamknięto ostatnie zakłady.
Z czasem Buffett przestał szukać spółek wyłącznie bardzo tanich i zaczął kupować firmy wysokiej jakości. Dużą rolę odegrał w tym Charlie Munger, jego wieloletni partner, który przekonywał, że lepiej kupić świetną firmę po rozsądnej cenie niż przeciętną po bardzo niskiej.
Wzorcowym przykładem stała się See’s Candies, producent słodyczy, którego Berkshire kupiła w 1972 roku. Silna marka i lojalni klienci pozwalały podnosić ceny bez proporcjonalnego wzrostu nakładów na majątek produkcyjny. Taki model daje dużo gotówki przy niewielkim zapotrzebowaniu na dodatkowy kapitał i właśnie takie firmy Buffett zaczął wybierać.
| Etap | Podejście Buffetta | Ryzyko | Wniosek dla właściciela firmy |
|---|---|---|---|
| początkowy | zakup tanich aktywów | firma trwale traci konkurencyjność | niska cena nie zastąpi dobrego modelu |
| przejściowy | poprawa działalności operacyjnej | dalsze inwestowanie w słaby biznes | trzeba policzyć koszt naprawy |
| dojrzały | dobre firmy po rozsądnej cenie | wyższa cena na starcie | trwała przewaga uzasadnia wycenę |
Porada skalowalnybiznes.pl: policz, ile dodatkowej gotówki przynosi każda złotówka włożona w sprzedaż, ludzi, technologię i majątek. Jeśli wzrost przychodów wymaga proporcjonalnie większych nakładów, skalowanie pogorszy płynność, czyli zdolność do regulowania bieżących zobowiązań.
Wklej ten prompt do ChatGPT, Gemini, Claude albo innego czatu AI i wpisz swoje informacje w miejsca w nawiasach. Danych wrażliwych lepiej tam nie podawać.
Zanim dołożysz ludzi, lokal albo maszyny, sprawdź, czy twoja firma bliżej jest See’s Candies, czy tekstylnego Berkshire, bo od tego zależy, czy wzrost zasili kasę, czy ją wydrenuje.
Prowadzę firmę z branży [BRANŻA], mam roczny przychód [PRZYCHÓD] i zatrudniam [LICZBA LUDZI] osób.
Chcę ocenić, czy wzrost przychodów u mnie wymaga proporcjonalnie większych nakładów, czy da się go zrobić niewielkim dodatkowym kapitałem.
Planuję taki ruch rozwojowy: [PLANOWANY RUCH].
Pomóż mi policzyć, ile dodatkowej gotówki może przynieść każda złotówka włożona w sprzedaż, ludzi, technologię i majątek. Zadawaj mi pytania o brakujące dane, zamiast je zgadywać.
Wskaż, które elementy mojego modelu działają jak silna marka See's Candies: lojalni klienci, możliwość podniesienia cen, mała potrzeba nowych inwestycji.
Wskaż też, gdzie mój model przypomina tekstylne Berkshire: wygląda tanio albo bezpiecznie, ale nie daje trwałej przewagi.
Zaproponuj 3 warianty wzrostu o różnej kapitałochłonności i dla każdego określ, przy jakim przychodzie lub liczbie ludzi zaczyna się opłacać, a przy jakim jeszcze pogorszy płynność.
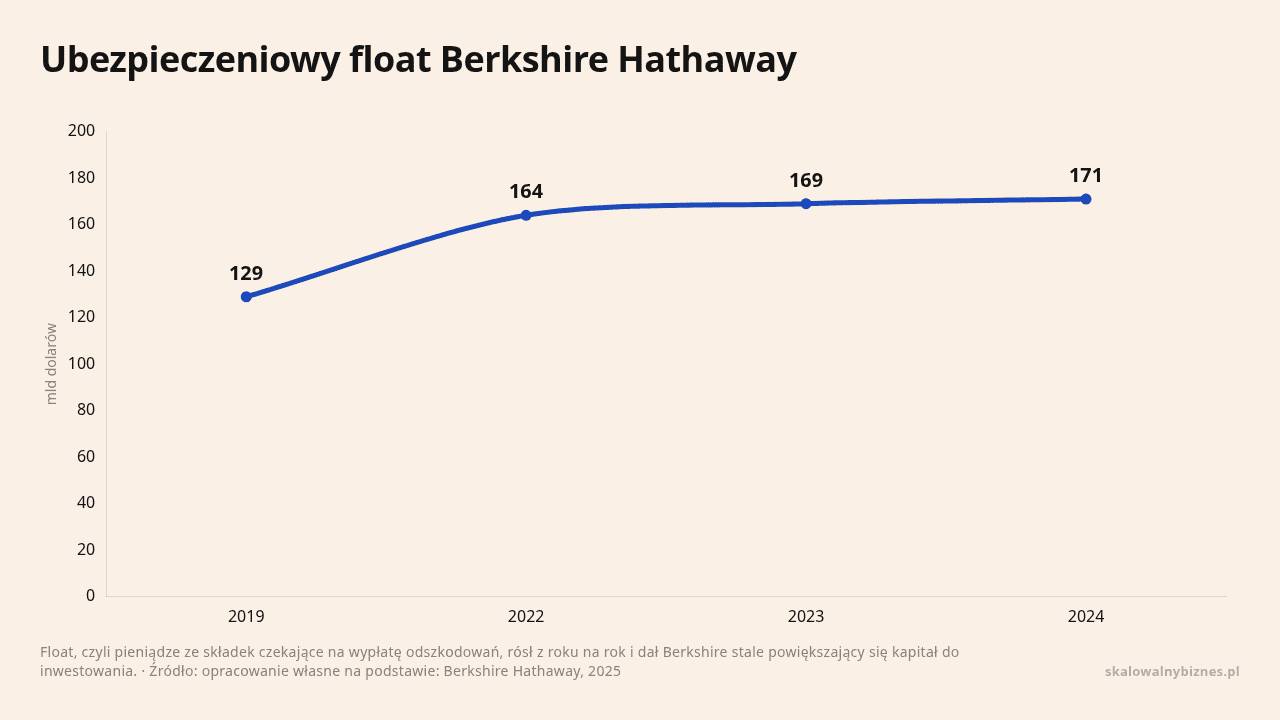
Na końcu napisz, którą decyzję podjąłbyś na moim miejscu i czego nie wiesz, żeby ją potwierdzić.W 1967 roku Buffett kupił ubezpieczyciela National Indemnity (Berkshire Hathaway, 2025). Ubezpieczyciel pobiera składki dziś, a odszkodowania wypłaca później. Pieniądze, które w tym czasie pozostają w firmie, nazywa się floatem. Nie są zyskiem, bo trzeba je zachować na przyszłe roszczenia, jednak do chwili wypłaty można je inwestować.
W Berkshire ten mechanizm działa na dużą skalę:
Przedpłata to zobowiązanie do wykonania usługi, a wydawanie jej jak wolnej gotówki zwykle kończy się kłopotami z płynnością.
Holding to struktura, w której centrala ma udziały w wielu spółkach, a te zachowują dużą samodzielność operacyjną. W 2024 roku grupa Berkshire działała między innymi w takich obszarach jak:
Buffett zostawia menedżerom swobodę, rozlicza ich z wyniku własnej spółki i pilnuje, żeby przejęcia były finansowo bezpieczne. Gotówka z jednych firm finansuje rozwój innych, a centrala nie obrasta w zbędne koszty. O tym, jak w polskich realiach wygląda budowanie grupy kapitałowej wokół jednego właściciela, piszemy przy historii Michała Sołowowa.
Przy jednej spółce i kilkunastu pracownikach rozbudowana centrala to wyłącznie koszt, który do tego spowalnia decyzje. Struktura holdingowa zaczyna się opłacać dopiero wtedy, gdy wspólne finanse, zakupy, sprzedaż albo administracja realnie obniżają koszty kilku spółek lub lokalizacji. Bez tego lepiej najpierw wdrożyć systemowe zarządzanie kosztami w obecnej firmie.
Porada skalowalnybiznes.pl: zanim założysz spółkę matkę, rozpisz w dwóch kolumnach roczny koszt centrali i oszczędności, które ma przynieść. Jeśli druga kolumna jest krótsza, zostań przy prostszej strukturze.
Strategię inwestowania Warrena Buffetta nazywa się inwestowaniem w wartość. Polega na kupowaniu firm, których cena rynkowa jest niższa od oszacowanej wartości ekonomicznej.
Według materiałów Berkshire przy ocenie firmy liczą się:
Wartość wewnętrzna to przyszłe przepływy pieniężne firmy przeliczone na dzisiejsze pieniądze. Zależy od założeń dotyczących wzrostu, marży i ryzyka, więc dwóch analityków poda dwie różne liczby.
Autorzy analizy „Buffett’s Alpha” wiążą wyniki Berkshire z inwestowaniem w spółki tanie, bezpieczne i wysokiej jakości oraz z tanim finansowaniem, pochodzącym między innymi z ubezpieczeń (Frazzini, Kabiller i Pedersen, 2018).
Od 1965 do 2024 roku wartość rynkowa akcji Berkshire rosła średnio o 19,9 proc. rocznie, a indeks S&P 500 z dywidendami o 10,4 proc. (Berkshire Hathaway, 2025). Za tym wynikiem stoi procent składany, czyli zyski pozostawione w inwestycji, które same zaczynają zarabiać. Berkshire nie wygrywała z rynkiem co roku, a jej przewaga zbudowała się dopiero w ciągu dekad.
Według Forbesa majątek Warrena Buffetta wynosi 154 mld dolarów (Forbes, 2026). Kwota zmienia się razem z kursem akcji Berkshire i z kolejnymi darowiznami, bo Buffett przekazał dużą część majątku na cele dobroczynne. Ta fortuna wyrosła z wieloletniego posiadania udziałów w firmie, a pensja prezesa miała w niej znikome znaczenie.
Akcje Berkshire Hathaway można kupić na New York Stock Exchange w dwóch klasach: BRK.A i BRK.B. Tańsze akcje klasy B powstały z myślą o inwestorach, dla których jedna akcja klasy A byłaby zbyt droga. Akcję klasy A można zamienić na wiele akcji klasy B, a obie klasy różnią się prawem głosu (U.S. Securities and Exchange Commission, 2025).
Porada skalowalnybiznes.pl: przed zakupem zsumuj prowizję brokera, koszt przewalutowania i wpływ kursu dolara na wynik. Sposób rozliczenia podatku od zysków kapitałowych zależy od rachunku i brokera, więc sprawdź go przed pierwszą transakcją.
W liście do akcjonariuszy z 2012 roku Buffett polecił poważnym inwestorom trzy książki (Berkshire Hathaway, 2012):
Do tego kanonu często dopisuje się „Poor Charlie’s Almanack” o sposobie myślenia Mungera oraz listy do akcjonariuszy z lat od 1965 do 2024, dostępne w archiwum spółki (Berkshire Hathaway, 2026). Właściciel firmy znajdzie w nich przede wszystkim lekcje o przewadze konkurencyjnej, zadłużeniu i decyzjach kapitałowych.
Od 1 stycznia 2026 roku prezesem i dyrektorem generalnym Berkshire jest Greg Abel, a Buffett pozostał przewodniczącym rady dyrektorów (U.S. Firma przez lata spisywała zasady inwestowania i komunikacji w listach, raportach i procedurach, co ułatwia przekazanie władzy.
W polskiej firmie przygotowanie sukcesji obejmuje:
Przy kilkuosobowym zespole wystarczy prosty opis kluczowych procesów. Przy wielu lokalizacjach albo spółkach potrzebujesz formalnych zakresów odpowiedzialności, raportowania i spisanego planu sukcesji.
Porada skalowalnybiznes.pl: przez tydzień nie podejmuj rutynowych decyzji operacyjnych i zanotuj, które z nich zatrzymują firmę. Każdemu takiemu punktowi przypisz właściciela procesu, limit decyzyjny i dostęp do potrzebnych danych.
Buffett kupuje firmy, których cena rynkowa jest niższa od oszacowanej wartości ekonomicznej, czyli inwestuje w wartość. Patrzy na trwałość przewagi, zadłużenie, zdolność do generowania gotówki, jakość zarządu i cenę względem wartości firmy. Z czasem, pod wpływem Charliego Mungera, przesunął się od spółek wyłącznie tanich do świetnych firm kupowanych po rozsądnej cenie. Naukowcy w analizie „Buffett’s Alpha” dodają do tego tanie finansowanie z ubezpieczeń (Frazzini, Kabiller i Pedersen, 2018).
Forbes szacuje go na 154 mld dolarów (Forbes, 2026). Ta liczba zmienia się razem z kursem akcji Berkshire i kolejnymi darowiznami, bo Buffett oddał dużą część pieniędzy na cele dobroczynne. Fortunę zbudował na wieloletnim trzymaniu udziałów we własnej firmie, a pensja prezesa miała w niej marginalne znaczenie.
Tak, spółka jest notowana na New York Stock Exchange w klasach BRK.A i BRK.B. Akcje klasy B są tańsze i mają inne prawo głosu, a akcję klasy A da się zamienić na wiele akcji klasy B (U.S. Zanim kupisz, policz prowizję brokera, koszt przewalutowania i ryzyko kursu dolara.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Właścicielem Żabki jest ogół akcjonariuszy Zabka Group S.A., spółki zarejestrowanej w Luksemburgu, w której największy…
Michał Sołowow to przedsiębiorca z Kielc, który zbudował grupę z Synthosem, Cersanitem i Barlinkiem, przejmując…
Jeff Bezos założył Amazona w lipcu 1995 roku, sprzedając książki z domu w Bellevue, a…