
Redakcja skalowalnybiznes.pl
Na skalowalnybiznes.pl przekształcamy firmy w skalowalne operacje. Skupiamy się na systemach i strategii, które uwalniają wzrost bez chaosu operacyjnego.
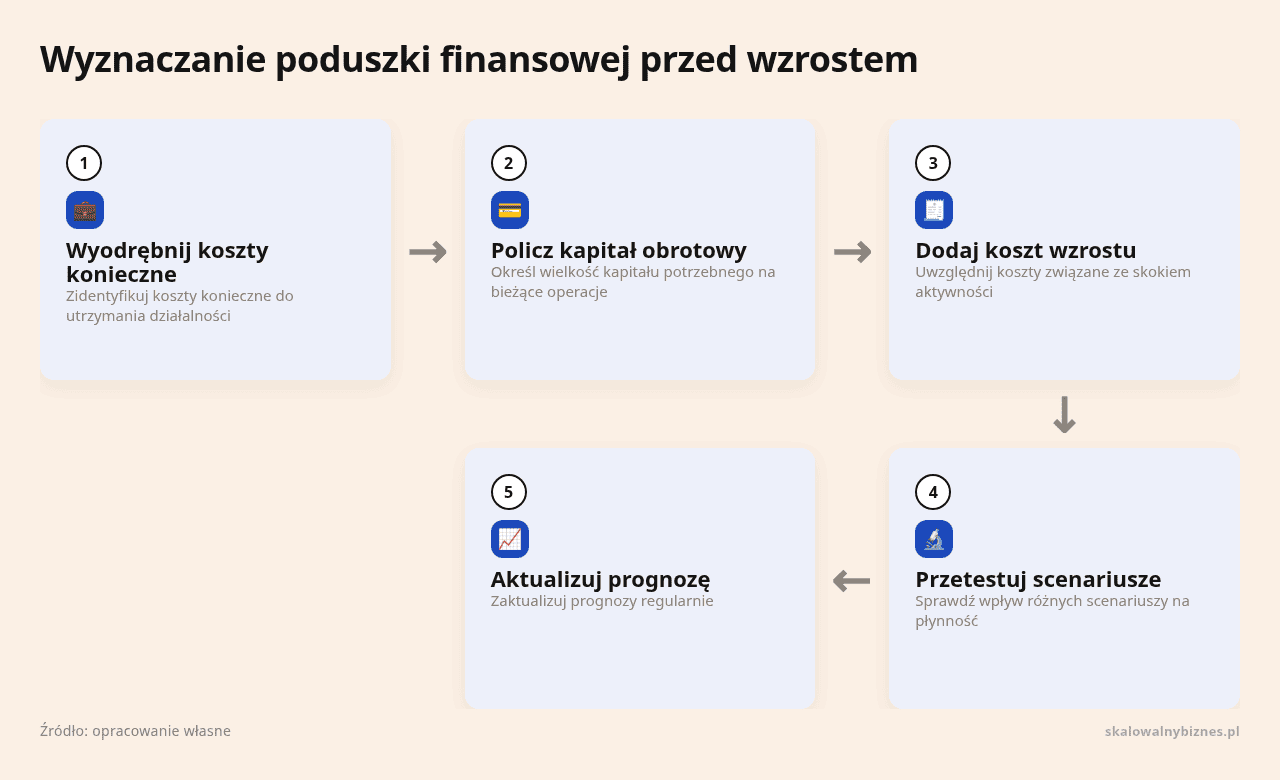
Firma z zyskiem na papierze może stracić płynność, gdy klienci płacą po 60 dniach, a wynagrodzenia i podatki czekać nie chcą. Poduszka finansowa to gotówka, lokaty i realnie dostępne limity finansowania, czyli węższy zasób niż cały majątek firmy. Liczy się ją jako miesięczny odpływ środków razy liczba miesięcy rezerwy, od 3 do ponad 9, w zależności od cyklu sprzedaży i koncentracji klientów. Wzrost zwiększa potrzebę gotówki wcześniej niż przychody, dlatego bezpieczny plan skalowania wymaga osobnych budżetów na utrzymanie działalności, koszt wzrostu i scenariusz kryzysowy.
Poduszka finansowa obejmuje środki, które pozwalają firmie regulować zobowiązania w okresie przejściowego spadku wpływów, opóźnień płatniczych albo nagłego wzrostu kosztów. W praktyce składa się z gotówki na rachunkach, łatwo dostępnych lokat oraz limitów finansowania dostępnych od ręki. Nie należy jej utożsamiać z całym majątkiem firmy: nieruchomość, zapasy czy należności od klientów mają wartość księgową, jednak ich zamiana na gotówkę w krótkim czasie bywa trudna albo wręcz niemożliwa.
Przed wejściem w fazę wzrostu warto sprawdzić, czy firma ma pieniądze na trzy odrębne obszary:
Wzrost prawie zawsze zwiększa zapotrzebowanie na gotówkę wcześniej, niż pojawia się dodatkowy przychód. Firma zatrudnia ludzi, kupuje materiały, zwiększa zapasy albo wydłuża termin płatności dla nowego odbiorcy, a koszty trzeba pokryć od razu. Dane GUS pokazują, że w 2024 roku badane przedsiębiorstwa niefinansowe miały wskaźnik płynności finansowej pierwszego stopnia na poziomie 44,6%, a wskaźnik drugiego stopnia wyniósł 107,5% (GUS, 2025). Dane obejmują firmy zatrudniające co najmniej 50 osób, dlatego nie przenoś ich mechanicznie na mikrofirmę czy małą spółkę.
Porada skalowalnybiznes.pl: przed zatwierdzeniem planu wzrostu oddziel środki na rozwój od pieniędzy potrzebnych do utrzymania firmy. Jeśli budżet kampanii marketingowej konkuruje z wypłatą wynagrodzeń albo płatnością podatku, firma nie jest jeszcze gotowa do agresywnego skalowania.
Nie istnieje jedna uniwersalna liczba miesięcy odpowiednia dla każdej firmy. Rezerwa zależy od długości cyklu sprzedaży, przewidywalności wpływów, koncentracji klientów i możliwości szybkiego ograniczenia wydatków. Jako punkt wyjścia można przyjąć następujące przedziały:
To zalecenia planistyczne, nie oficjalna norma zapisana w polskich przepisach. Podstawą obliczeń powinien być miesięczny odpływ gotówki, a nie sama wartość kosztów księgowych. Wzór jest prosty: poduszka finansowa równa się miesięczny odpływ gotówki razy liczba miesięcy rezerwy. Jeśli minimalny miesięczny odpływ wynosi 80 000 zł, a firma chce mieć 6 miesięcy bezpieczeństwa, podstawowa rezerwa wynosi 480 000 zł, bez dodatkowego budżetu na sam wzrost. OECD wskazywała, że część małych firm miała rezerwy gotówkowe wystarczające zaledwie na od 2 do 3 tygodni odpływów (OECD, 2020). Dane pochodzą z okresu pandemii i mają charakter międzynarodowy, ale dobrze ilustrują, jak wrażliwe na wstrząsy bywają małe przedsiębiorstwa.
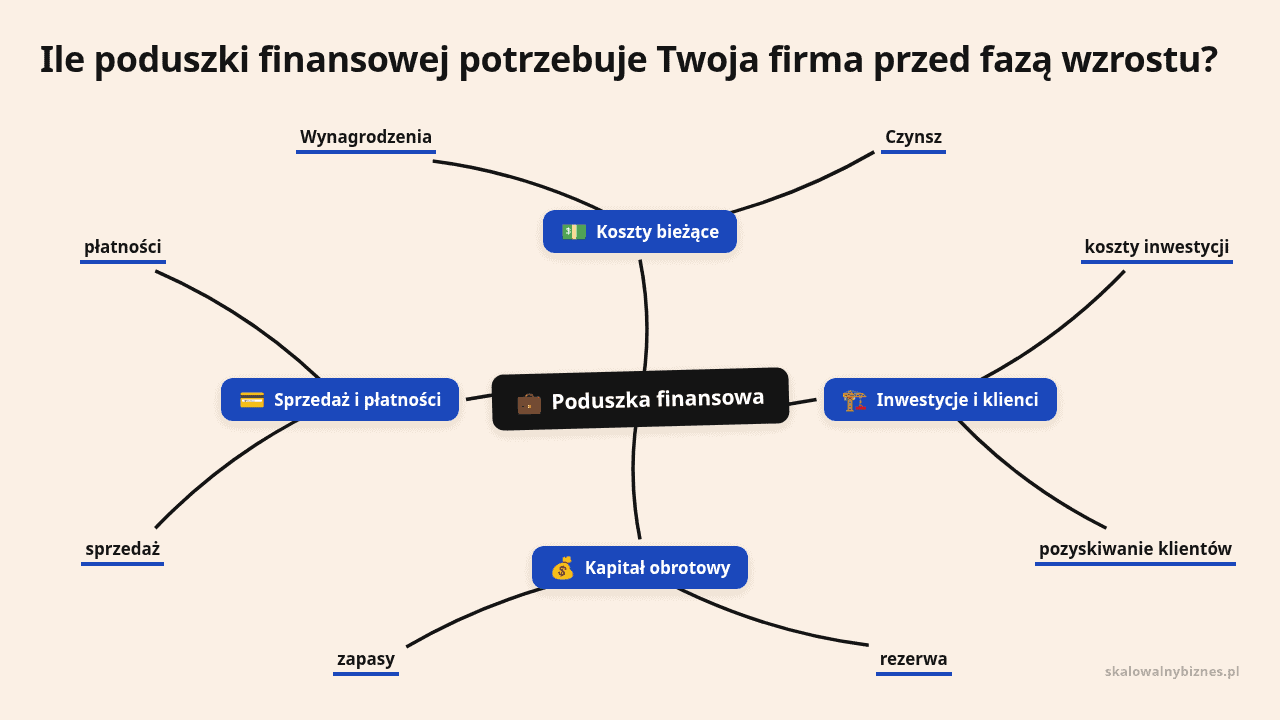
Najczęstszy błąd polega na liczeniu poduszki na podstawie średnich miesięcznych kosztów z rachunku zysków i strat. Dla bezpieczeństwa finansowego ważniejszy jest rzeczywisty harmonogram płatności, a nie księgowa średnia.
Koszty stałe pozostają podobne niezależnie od poziomu sprzedaży: wynagrodzenia i składki, czynsz, leasingi i raty kredytów, stałe abonamenty, księgowość, ubezpieczenia oraz podstawowe koszty sprzedaży. Koszty zmienne rosną wraz ze sprzedażą: w handlu będzie to zakup towaru, w produkcji materiały, a w usługach wynagrodzenie podwykonawców.
| Koszt | Typ | Termin płatności | Możliwość ograniczenia |
|---|---|---|---|
| Wynagrodzenia | stały | miesięczny | niska |
| Czynsz | stały | miesięczny | niska |
| Reklama testowa | zmienny | bieżący | wysoka |
| Zakup towaru | zmienny | zgodnie z zamówieniem | średnia |
W 2024 roku wskaźnik poziomu kosztów badanych przedsiębiorstw niefinansowych wyniósł 95,7%, wobec 94,6% rok wcześniej (GUS, 2025). Przy tak wysokim udziale kosztów w przychodach nawet niewielkie opóźnienie sprzedaży silnie obciąża płynność. Rzeczywisty harmonogram płatności mówi więcej o bezpieczeństwie firmy niż średnia z rachunku wyników.
Porada skalowalnybiznes.pl: przygotuj dwa budżety: pełny plan wzrostu i wariant przetrwania obejmujący wyłącznie koszty konieczne do utrzymania działalności. Dokładny przegląd wydatków wykonasz sprawnie, korzystając z checklisty audytu operacyjnego, która pomaga wskazać, gdzie firma traci pieniądze.
Rezerwa gotówkowa musi uwzględniać kapitał obrotowy, bo firma może wykazywać zysk i jednocześnie nie mieć pieniędzy na rachunku, gdy klienci płacą po 60 dniach, a pracownikom, dostawcom i urzędom trzeba zapłacić wcześniej. Warto przeanalizować średni termin płatności od klientów, czas utrzymywania zapasów, terminy płatności dla dostawców i udział należności przeterminowanych.
Dla pojedynczego zlecenia można policzyć lukę finansową: wydatki poniesione przed zapłatą klienta minus zaliczki otrzymane przed realizacją. Jeśli firma planuje zwiększyć liczbę zamówień, tę lukę należy pomnożyć przez prognozowaną liczbę równolegle realizowanych zleceń.
Poduszka na utrzymanie działalności i budżet na wzrost powinny być liczone oddzielnie. Koszt wzrostu obejmuje między innymi zatrudnienie pracowników przed osiągnięciem pełnej wydajności, zakup sprzętu, zwiększenie zapasów, kampanie reklamowe i wdrożenie nowych systemów. W 2024 roku nakłady inwestycyjne badanych przedsiębiorstw niefinansowych wyniosły 210,0 mld zł i były o 7,8% niższe niż rok wcześniej w cenach stałych (GUS, 2025), co pokazuje, jak wrażliwe na warunki finansowania są decyzje inwestycyjne. Kapitał potrzebny przed wzrostem to suma rezerwy operacyjnej, kosztu wzrostu i rezerwy na ryzyka. Ten temat opisujemy szerzej przy restrukturyzacji firmy przed fazą hiperwzrostu.
Plan wzrostu warto ocenić w co najmniej trzech wariantach: bazowym opartym na najbardziej prawdopodobnej sprzedaży, ostrożnym zakładającym niższe wpływy i wolniejsze pozyskiwanie klientów oraz kryzysowym uwzględniającym utratę ważnego klienta lub opóźnienie płatności.
| Scenariusz | Wpływy | Koszty | Saldo końcowe | Miesiące bezpieczeństwa |
|---|---|---|---|---|
| Bazowy | pełna prognoza sprzedaży | plan wzrostu | dodatnie | 6 lub więcej |
| Ostrożny | niższe wpływy | ograniczone wydatki | bliskie zeru | od 3 do 4 |
| Kryzysowy | utrata klienta | pełne koszty stałe | ujemne | poniżej 2 |
Europejski Bank Centralny wskazuje, że odpowiedni poziom płynnych aktywów jest ważny dla odporności na szoki płynnościowe (EBC, 2026). Publikacja dotyczy głównie sektora finansowego, jednak zasada pozostaje przydatna: środki awaryjne powinny być szybko dostępne i obarczone niskim ryzykiem utraty wartości.
Porada skalowalnybiznes.pl: przeprowadź test polegający na jednoczesnym opóźnieniu połowy należności o 30 dni i zwiększeniu kosztów wynagrodzeń oraz usług o 10%. Jeśli firma po takim sprawdzianie traci zdolność do zapłaty podatków lub wynagrodzeń, plan wzrostu wymaga zmniejszenia albo dodatkowego finansowania.
Poduszka finansowa nie musi pochodzić wyłącznie z kapitału własnego. Kredyt obrotowy, limit w rachunku, leasing, faktoring, zaliczki od klientów i kredyt kupiecki mają różną dostępność, cenę i szybkość uruchomienia. Niewykorzystany limit kredytowy można uwzględnić w planie płynności tylko wtedy, gdy umowa jest podpisana, limit jest dostępny od razu i koszt finansowania trafił do budżetu. Potencjalnego kredytu czy dotacji nie należy traktować jako gotówki, bo wniosek może zostać odrzucony albo wypłata się opóźni, co szczególnie boleśnie odczuwają firmy w okresach nagłych wstrząsów płynnościowych na rynku.
Badanie SAFE 2024 przeprowadzone przez Komisję Europejską i Europejski Bank Centralny objęło 16 000 przedsiębiorstw z Europy, z czego ponad 92% stanowiły małe i średnie firmy (Komisja Europejska, 2025), co pokazuje skalę zainteresowania warunkami finansowania w sektorze MŚP.
Gotowość do wzrostu najlepiej pokazuje kilka wskaźników liczonych razem: liczba miesięcy do wyczerpania gotówki, marża brutto, próg rentowności, średni czas oczekiwania na zapłatę i koncentracja przychodów na największych odbiorcach. W 2024 roku rentowność obrotu netto badanych przedsiębiorstw niefinansowych wyniosła 3,4%, wobec 4,3% w 2023 roku (GUS, 2025), co przypomina, że dobra marża na papierze nie zawsze przekłada się na gotówkę na koncie.
Rozpoczęcie wzrostu warto odłożyć, gdy firma finansuje bieżące koszty opóźnionymi płatnościami od klientów, właściciel regularnie dopłaca prywatne pieniądze do działalności, marża spada przy większej liczbie zamówień albo jeden klient odpowiada za znaczną część przychodów. Wzrost zwiększa skalę zarówno dobrych procesów, jak i błędów, dlatego nieuporządkowane rozliczenia przed skalowaniem zwykle się mszczą.
Najbardziej użyteczny wynik tego procesu wskazuje konkretną kwotę, datę potencjalnego wyczerpania środków i działania awaryjne, a nie ogólne stwierdzenie o liczbie miesięcy. Warto też rozliczać ten proces kwartalnie razem z celami sprzedażowymi, o czym więcej piszemy przy okazji wyznaczania celów strategicznych OKR na kwartał.
Porada skalowalnybiznes.pl: ustal miesięczny próg alarmowy dla gotówki i należności. Po spadku rezerwy poniżej ustalonego poziomu automatycznie wstrzymaj nowe zatrudnienie, ogranicz kampanie testowe i zacznij rozmowy z odbiorcami o zaliczkach.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
W rozwijającej się firmie przepływ gotówki często stanowi większe wyzwanie niż zysk w bilansie –…
Przychody wzrosły o 35%, a zysk operacyjny… spadł. W firmie X zarząd wpatrywał się w…
Excel to potężne narzędzie w rękach każdego przedsiębiorcy – od zarządzania finansami po strategiczne planowanie….